石油備蓄1億バレル放出が招く供給シグナルの歪曲――G7協調の対症療法が育む遅延インフレの病理
米政権の物価高苦慮と強硬要求が生んだ緊急介入/精製投資の停滞と将来の買戻し圧力が織りなす自己強化ループ
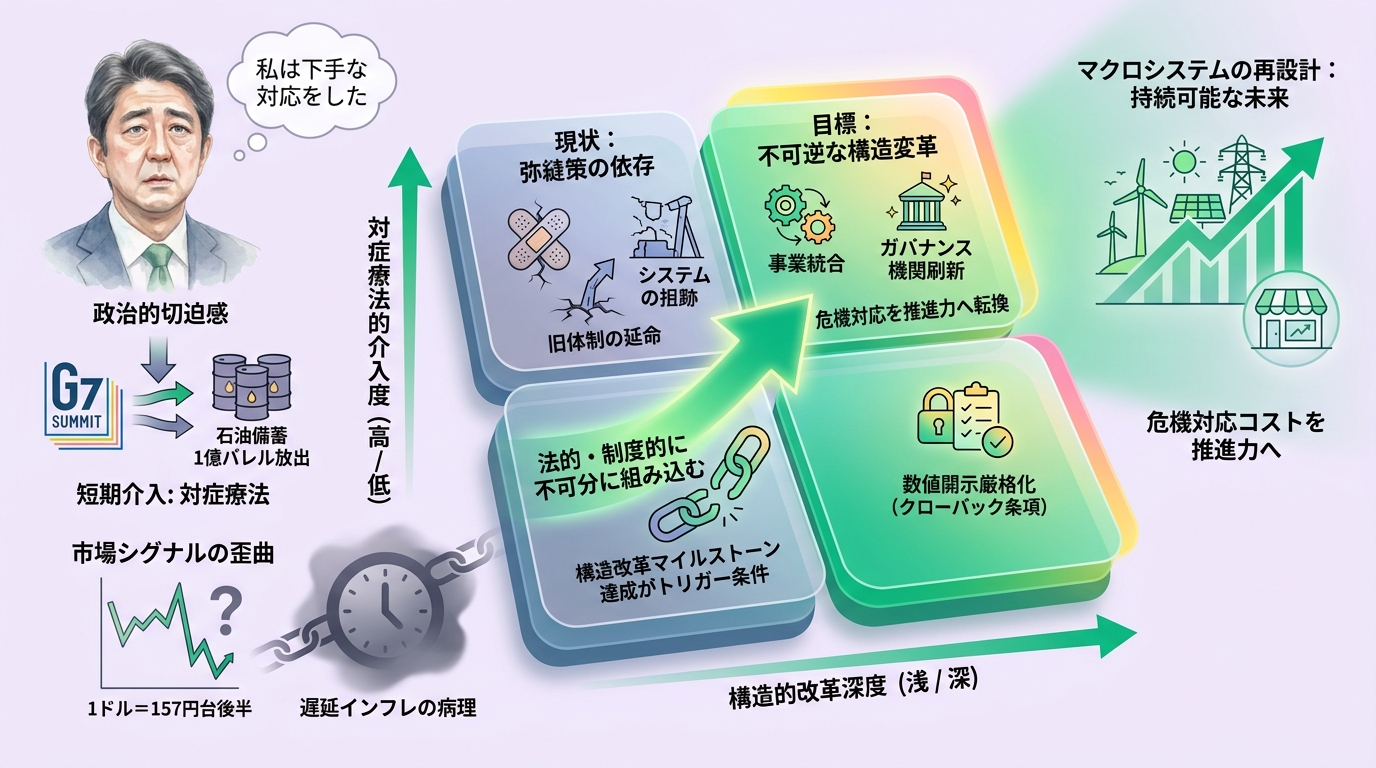
発端となったのは、物流網と基幹産業を直撃する軽油価格の急伸と、それに伴う生活コストの上昇が米国内で政権を揺るがす火種となったことだ。トランプ政権は自らの政策運営への反省を口にするまでに追い込まれ、打開策としてG7各国へ協調放出を強く働きかけ、計1億バレル規模の国家備蓄を市場へ投入する合意を取り付けた。緊急避難的な介入の発表を受け、原油現物市場では一時的な供給余力の確保が意識され、先物価格の頭打ちを期待する見方が先行した。しかし、この大規模な放出決定は、市場に対して「実体的な供給制約が政治力によって一時的に覆い隠された」という初期シグナルを送ったに過ぎない。
システムの背後では、この対症療法がさらなる供給不足を招く自己強化ループが始動している。備蓄の放出によって人為的に燃料価格が押し下げられると、精製業者や上流の探鉱・開発企業にとっては新規投資の採算性が悪化し、中長期的な設備投資が先送りされる。供給側の資本支出が抑制される一方で、安価に保たれたエネルギーは消費側の需要減退を妨げ、高水準の消費活動を温存させる。さらに、放出した備蓄は将来のいずれかの時点で買い戻されなければならず、将来の公的需要が不可避に予約された形となる。現時点の価格を抑制する介入が、民間投資の凍結と将来の追加需要という二重の経路を通じて、数四半期後に一層深刻な供給逼迫を招く遅延効果を生み出している。
複雑なエネルギー需給の連鎖において、介入すべき真の急所は、備蓄タンクのバルブではなく、製油能力の制約解消と流通インフラへの投資規律にある。軽油価格の高騰は、単なる原油の絶対量不足ではなく、環境規制や脱炭素への移行期における精製施設の閉鎖、中間留分を製造するクラックスプレッド(製品と原油の価格差)の急拡大に起因している。現物をただ市場へ放出しても、精製能力の上限に突き当たれば軽油の供給は増えず、政治的思惑による価格操作は設備更新へのリスクプレミアムを高めるだけだ。精製業者が長期的な予見可能性を持って改修投資を実行できるよう、制度設計の安定性と規制の合理化を図ることこそが、需給構造を安定化させる鍵となる。
政治的な時間軸に縛られた局所最適な対症療法は、市場の自己調整機能を阻害し、結果としてインフレを自己強化させるシステミック・リスクへと転化する。一時的な価格緩和が社会に誤った安心感を与え、中央銀行による金融引き締めと政府の資源介入が互いの効果を相殺し合う中で、経済の底流に滞留するコスト圧力はむしろ膨張していく。日経平均株価が6万8000円台で推移し、輸入インフレの圧力を受け続ける日本にとっても、同盟国の備蓄放出要請に応じることは、安全保障上の虎の子を政治的都合に差し出し、将来の調達コストを引き上げる危険と直結する。今求められるのは、対症療法としての放出ではなく、供給構造の物理的制約を直視した政策の再構築である。